
■ネット証券に収斂
退職に伴い企業DCが個人iDeCoとなり(ただし、同じ保険会社内での移管のみ)、それを普段使っているネット証券(SBI証券)に更に移管する手続きをしていたが、やっとその資金の移管が終了した。約1,250万円である。
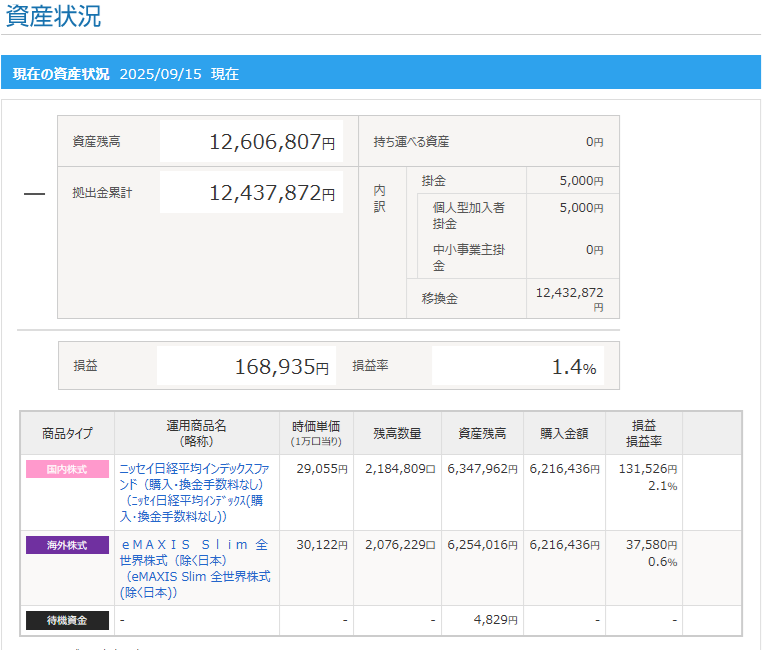
元の管理先において「待機資金」となってからネット証券に移管されるまで、指折り数えたわけではないが、おそらく3週間くらいのタイムラグはあったかもしれない。この間、ダウ平均も日経平均もかなり値上がりしており、上昇機運を逃してしまった感じもする。
しかし、今日明日に売る資産でもないため(長期保有が前提であるため)、気にしないことにする。
■受け取り方法について
将来的には、「老後の資産」となるiDeCoである(これは私に限ったことではない)。受け取り方法であるが、私の場合は「先に会社から退職金をもらう」「後でiDeCoを受け取る」ため、所謂「20年ルール」がある。それとは、退職所得控除を最大限に有効活用するためには、会社の退職金をもらってから20年後にiDeCoを受け取るという方法である。
iDeCoの退職所得控除の19年ルールとは?改正内容と最適な受け取り方を整理 | マネーキャリア
定年を間近に控えた今、「19年ルール」に冷や汗をかいている方も多いのではないでしょうか。かつては5年や14年と言われていた退職所得控除のルールですが、2026年現在では、退職所得控除をフル活用するハードルが上がっています。本記事では、定年を...
money-career.com
私は55歳時点で退職金を受け取ったため、効率よく制度を利用するためには、iDeCoの受け取りを75歳にする必要がある。「75歳になってお金が増えても、行動力も落ちているしなぁ」という考えもあり、税金を払ってでも早めに受け取ろうかという考えもよぎるが、しかし、今から20年間で現状の資産(8,000万円超)を使い果たすとは思えないため(ロマンス詐欺にでも掛からない限り)、基本的には「75歳受け取り」にしようと思う。
コメント